Kuszą Cię obiecane w reklamach 9% podatku w spółce i zastanawiasz się, co wybrać: JDG czy spółka z o.o.? Zanim podejmiesz decyzję na 2027 rok, sprawdź pełną symulację kosztów. Różnica w kwocie, która realnie zostanie w Twojej kieszeni po odliczeniu ZUS-u, księgowości i podatku od dywidendy, może Cię mocno zaskoczyć!
Zastanawiasz się, co wybrać: JDG czy spółka z o.o.? „Na działalności płacisz 19%, a w spółce tylko 9%”. Takie porównanie wygląda bardzo zachęcająco, ale stawka podatku to dopiero początek obliczeń. Dalej pojawiają się składki, księgowość i sposób wypłacania pieniędzy. Znaczenie ma również to, czy prowadzisz firmę samodzielnie, masz wspólnika i potrzebujesz całego zysku na życie, czy część środków zostawiasz na rozwój.
Dlatego odpowiedź na pytanie, co bardziej się opłaci – JDG czy spółka w 2027 roku – wymaga czegoś więcej niż zestawienia dwóch procentów. Trzeba porównać ten sam biznes i prześledzić drogę pieniędzy aż do właściciela.
Co wiemy o przepisach, a co pozostaje projektem?
W klasycznym CIT podstawowe stawki wynoszą 19% oraz 9% dla podatników spełniających ustawowe warunki. Niższa stawka dotyczy dochodów innych niż zyski kapitałowe. Nie przysługuje automatycznie każdej małej spółce — znaczenie mają limity, status podatnika i ustawowe wyłączenia.
Przygotowując decyzję na 2027 rok, trzeba osobno sprawdzać projektowane zmiany dotyczące PIT, ryczałtu i CIT. Dopóki dana propozycja nie przejdzie procesu legislacyjnego i nie zostanie ogłoszona, nie powinna być traktowana jak pewna podstawa przyszłorocznych rozliczeń.
Poniższe wyliczenie jest symulacją porównawczą przygotowaną 22 października 2026 roku. Nie stanowi kalkulacji ostatecznych obciążeń na 2027 rok. Wykorzystuje obecne mechanizmy opodatkowania i wyraźnie wskazane założenia. Przed podjęciem decyzji trzeba zaktualizować składki, limity i stan prawny.
Porównujemy ten sam biznes, a nie dwa różne scenariusze
Przyjmijmy firmę usługową osiągającą 600 tys. zł przychodu rocznie. Koszty działalności, bez księgowości i obciążeń właściciela, wynoszą 240 tys. zł. Wszystkie kwoty podajemy bez VAT. Zakładamy, że koszty są podatkowo rozliczalne, a przychody i wydatki zostały opłacone.
Obsługa księgowa JDG kosztuje w przykładzie 300 zł miesięcznie, a spółki 1200 zł miesięcznie. To założenia, nie cennik obowiązujący na rynku. Rzeczywista oferta zależy między innymi od liczby dokumentów, zatrudnienia i zakresu obsługi.
Dla właściciela JDG przyjmujemy roczny wydatek na składki społeczne i właściwe fundusze w wysokości 24 tys. zł, w całości rozliczalny podatkowo. Nie korzysta on z ulg składkowych ani wakacji składkowych.
Chcesz być na bieżąco z przepisami oraz tematami podatkowymi?
W wariancie spółki porównujemy jednego właściciela posiadającego 100% udziałów. To ważne: nie dokładamy drugiego wspólnika tylko po to, żeby poprawić wynik tabeli. Dla jedynego wspólnika przyjmujemy 24 tys. zł rocznych obciążeń społecznych i funduszowych oraz 12 tys. zł składki zdrowotnej. Są to kwoty modelowe, nie ogłoszone stawki na 2027 rok. Faktyczne obowiązki zależą również od innych tytułów ubezpieczenia.
Właściciel spółki otrzymuje pieniądze wyłącznie jako dywidendę. Nie pobiera wynagrodzenia za zarządzanie ani za inne świadczenia. Spółka spełnia warunki CIT 9%, a cały zysk po opodatkowaniu może zostać przeznaczony do podziału.
JDG na podatku liniowym: ile zostaje właścicielowi?
Po odjęciu kosztów działalności, księgowości oraz założonych składek społecznych i funduszy zostaje 332 400 zł.
Przy podatku liniowym składka zdrowotna wynosi zasadniczo 4,9% podstawy, z uwzględnieniem ustawowego minimum. W naszym uproszczonym modelu daje to 16 287,60 zł.
Na potrzeby symulacji odliczamy składkę zdrowotną od dochodu do limitu 14 100 zł, obowiązującego w 2026 roku. Nie przedstawiamy tego limitu jako limitu na 2027 rok. Wybieramy odliczenie od dochodu, a nie zaliczenie składki do kosztów.
Podatek liniowy wynosi w takim wariancie 60 477 zł. Po odjęciu wszystkich wskazanych kosztów, składek i PIT właścicielowi zostaje około 255 635 zł rocznie.
To wynik uproszczonego modelu rocznego, bez szczegółowego harmonogramu zaliczek, płatności składek i zaokrągleń miesięcznych.
Spółka z o.o. z CIT 9%: podatek spółki nie kończy rozliczenia
W spółce po odjęciu kosztów działalności i księgowości zostaje 345 600 zł zysku przed CIT. Zakładamy, że zysk księgowy odpowiada dochodowi podatkowemu.
CIT 9% wynosi 31 104 zł. Po jego zapłacie w spółce pozostaje 314 496 zł.
Jednak ta kwota nadal należy do spółki. W naszym wariancie zostaje wypłacona właścicielowi jako dywidenda, od której pobierany jest podatek 19%. To kolejne 59 754,24 zł.
Właściciel otrzymuje więc około 254 742 zł dywidendy netto. Następnie trzeba uwzględnić jego własne obciążenia przyjęte w przykładzie: 24 tys. zł składek społecznych i funduszy oraz 12 tys. zł składki zdrowotnej.
Po tych wydatkach zostaje około 218 742 zł rocznie. W modelu właściciel nie ma innych dochodów pozwalających wykorzystać odliczenie składek społecznych.
Dlaczego uwzględniamy składki? Ponieważ wspólnik jednoosobowej spółki z o.o. jest objęty zasadami ubezpieczeń dotyczącymi tej kategorii działalności. Samo zastąpienie JDG jednoosobową spółką nie oznacza automatycznego zniknięcia ZUS.
Wynik porównania JDG czy spółka: 9% CIT nie oznacza większej kwoty na prywatnym koncie
Poniższe kwoty dotyczą tego samego przychodu i tych samych kosztów operacyjnych. Różnią się koszty księgowości oraz sposób opodatkowania i wypłaty pieniędzy.
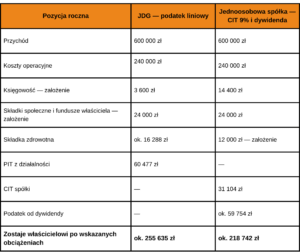
W tym konkretnym modelu jednoosobowa działalność dająca wybór JDG czy spółka przynosi właścicielowi wariantowo około 36 894 zł więcej rocznie na korzyść JDG.
Czy to dowodzi, że spółka się nie opłaca? Dowodzi, że jednoosobowa spółka wypłacająca cały zysk wyłącznie dywidendą nie jest automatycznie korzystniejsza od JDG na podatku liniowym.
Zmiana sposobu wypłaty, struktury właścicielskiej, poziomu kosztów czy potrzeb właściciela zmieni wynik.
Dlaczego spółka z kilkoma wspólnikami wymaga osobnego obliczenia?
W spółce wieloosobowej samo posiadanie udziałów co do zasady nie tworzy takiego tytułu do ubezpieczeń jak status jedynego wspólnika. Trzeba jednak sprawdzić inne role i umowy danej osoby.
Nie wolno przy tym zapominać, że drugi wspólnik ma własne prawa do zysku. Jeżeli po podatkach zostaje określona pula dywidendy, nie można przypisać całej kwoty jednemu właścicielowi, pomijając udział drugiego.
Porównanie powinno pokazywać, ile otrzyma konkretna osoba zgodnie z umową spółki i zasadami podziału zysku. Inaczej łatwo stworzyć atrakcyjną tabelę, która nie opisuje rzeczywistej sytuacji.
Dywidenda, wynagrodzenie czy pieniądze pozostawione w spółce?
Dywidenda to jeden ze sposobów uzyskiwania pieniędzy ze spółki. Właściciel może również otrzymywać wynagrodzenie na prawidłowej podstawie prawnej, jeżeli rzeczywiście wykonuje określone obowiązki lub świadczenia.
Każdy wariant wymaga osobnego policzenia podatków, składek i skutków po stronie spółki. Wynagrodzenie za pełnienie funkcji na podstawie powołania wiąże się między innymi z obowiązkiem ubezpieczenia zdrowotnego.
Znaczenie ma też moment otrzymania pieniędzy. Roczna kwota dywidendy nie oznacza, że właściciel może swobodnie przelewać ją sobie co miesiąc. Wypłata zysku i ewentualnych zaliczek wymaga spełnienia odpowiednich warunków.
Jeżeli część pieniędzy zostaje na rozwój, trzeba prowadzić dwa oddzielne rachunki: środki dostępne prywatnie oraz środki pozostające w firmie. Nie należy ich sumować i nazywać kwotą „dla właściciela”.
Przy reinwestowaniu warto osobno przeanalizować estoński CIT. To inny model niż klasyczny CIT z naszej tabeli, z własnymi warunkami i kategoriami opodatkowanych wypłat. Więcej na ten temat znajdziesz w moich wpisach w kategorii Spółka z o.o..
A co ze skalą podatkową i ryczałtem?
Podatek liniowy nie jest jedyną możliwością w JDG. Skala może dawać korzyści wynikające między innymi z kwoty wolnej, ulg czy wspólnego rozliczenia — jeśli podatnik spełnia warunki.
Ryczałt wymaga natomiast ustalenia właściwej stawki i sprawdzenia, czy działalność może być tak opodatkowana. Przy tej formie podatek jest liczony od przychodu, dlatego kosztów nie można potraktować tak samo jak w modelu liniowym.
Nie podaję jednej kwoty dla „JDG na ryczałcie”, ponieważ bez informacji o rodzaju usług byłaby pozornie precyzyjna. Najpierw trzeba określić rzeczywistą działalność, a dopiero potem liczyć.
JDG czy Spółka z o.o. – jak je porównywać przed 2027 rokiem?
Rozważając wybór najpierw ustal, ile potrzebujesz miesięcznie na prywatne wydatki i jaka część zysku ma finansować rozwój. Następnie policz dostępne warianty przy tych samych przychodach i kosztach.
Uwzględnij księgowość, składki, podatek firmy oraz obciążenia związane z wypłatą pieniędzy. Przy zmianie formy prawnej dolicz również jednorazowe koszty jej przeprowadzenia. W naszej tabeli ich nie ma — porównujemy rok działania, a nie koszt przekształcenia.
Projektowane zmiany podatkowe warto sprawdzać jako osobny scenariusz. Nie należy mieszać ich z uchwalonymi przepisami ani podstawiać prognozowanych składek bez zaznaczenia, że są założeniem.
Na końcu zostają kwestie, których sama tabela nie rozstrzygnie: odpowiedzialność, relacje ze wspólnikami, sukcesja i organizacja firmy.
Dobra forma prowadzenia biznesu powinna pasować do sposobu, w jaki zarabiasz, wypłacasz pieniądze i planujesz rozwój. Najniższa stawka widoczna w reklamie jeszcze tego nie gwarantuje.