Spółka z o.o.

Ile kosztuje utrzymanie spółki z o.o.? Realne miesięczne wydatki

Zastanawiasz się, ile realnie kosztuje utrzymanie spółki z o.o. w skali miesiąca? Na ostateczną kwotę wpływa wiele czynników — od ceny pełnej księgowości, przez sposób wynagradzania zarządu, aż po opłaty za konto bankowe czy narzędzia do pracy. Choć często mówi się o uniknięciu składek ZUS, prowadzenie tego podmiotu wiąże się ze stałymi wydatkami administracyjnymi. Sprawdź, na jakie koszty trzeba przygotować firmowy budżet, jeszcze zanim wystawisz pierwszą fakturę.

Utrzymanie niewielkiej spółki z o.o. może kosztować od kilkuset do kilku tysięcy złotych miesięcznie — jeszcze przed wynagrodzeniami, podatkami i wydatkami na właściwą działalność. Nie ma jednej stawki, ponieważ znaczenie mają liczba dokumentów, zatrudnienie, sposób wynagradzania zarządu i potrzeby firmy.

Jedni przedsiębiorcy słyszą, że spółka oznacza ogromne koszty księgowości. Inni liczą przede wszystkim na brak składek ZUS. Tymczasem, żeby ocenić opłacalność spółki, trzeba spojrzeć na cały budżet.

Księgowość — podstawowy koszt prowadzenia spółki

Spółka z o.o. prowadzi księgi rachunkowe, potocznie nazywane pełną księgowością. Nie może wybrać podatkowej księgi przychodów i rozchodów tylko dlatego, że ma niewielkie obroty lub wystawia kilka faktur miesięcznie.

Jeżeli zlecasz księgowość biuru rachunkowemu, cena zależy m.in. od:

  • liczby i rodzaju dokumentów oraz operacji bankowych;
  • zatrudnienia pracowników i rozliczania wynagrodzeń;
  • transakcji zagranicznych;
  • prowadzenia magazynu;
  • wybranej formy opodatkowania;
  • zakresu konsultacji i dodatkowych rozliczeń.

Do wstępnego budżetu małej, prostej spółki można przyjąć np. 600–1500 zł netto miesięcznie za obsługę księgową. To orientacyjne założenie: znajdziesz oferty tańsze, a przy bardziej wymagającej działalności również znacznie droższe.

Porównując oferty, sprawdź zakres usługi. Niska cena abonamentu nie zawsze obejmuje rozliczenie zarządu, przygotowanie sprawozdania finansowego czy pomoc przy nietypowej transakcji.

Jeśli biuro dolicza VAT, spółka musi zapłacić kwotę brutto. Możliwość odliczenia tego podatku zależy od jej sytuacji. Dla spółki bez prawa do odliczenia VAT realnym obciążeniem będzie cała zapłacona kwota.

Czy w spółce trzeba płacić ZUS?

Samo posiadanie udziałów w wieloosobowej spółce z o.o. co do zasady nie powoduje obowiązku opłacania składek społecznych ani zdrowotnej. Nie oznacza to jednak, że w budżecie każdej spółki można wpisać „ZUS: 0 zł”.

Trzeba osobno sprawdzić sytuację wspólników, zarządu i osób zatrudnionych.

Jedyny wspólnik

Osoba fizyczna posiadająca 100% udziałów co do zasady podlega składkom społecznym i zdrowotnej. Na zakres obowiązku mogą wpływać inne tytuły do ubezpieczeń.

Są to obowiązki wspólnika, ale przy ocenie opłacalności całego rozwiązania trzeba uwzględnić je w swoim budżecie.

Zarząd

Członek zarządu pełniący funkcję wyłącznie na podstawie powołania, bez wynagrodzenia, nie podlega składkom z tego tytułu.

Jeśli otrzymuje wynagrodzenie z powołania, co do zasady występują PIT i składka zdrowotna, ale nie składki społeczne. Przy umowie o pracę, zleceniu lub kontrakcie menedżerskim zasady są inne.

Chcesz być na bieżąco z przepisami oraz tematami podatkowymi?

Wynagrodzenie zarządu — uwzględnij je w budżecie

Spółka może nie zatrudniać pracowników, ale ktoś nadal musi nią zarządzać i wykonywać pracę potrzebną do obsługi klientów.

Jeżeli planujesz regularnie wypłacać sobie wynagrodzenie, uwzględnij pełną kwotę obciążającą spółkę, a nie tylko to, co otrzymasz na prywatne konto.

Przykładowo: przy wynagrodzeniu z powołania ustalonym na 4000 zł brutto część tej kwoty trafia do członka zarządu, a część jest przekazywana na rozliczenie podatku i składki zdrowotnej. Nie należy więc dodawać potrąconej składki drugi raz do wynagrodzenia brutto.

Inaczej może wyglądać koszt zatrudnienia na umowę o pracę — wtedy poza wynagrodzeniem brutto występują również składki finansowane przez pracodawcę.

Więcej o podstawach wypłat przeczytasz we wpisie Wynagrodzenie dla prezesa zarządu lub członka zarządu w spółce z o.o..

Konto bankowe, adres i narzędzia do pracy

Kolejne wydatki zależą od tego, jak działa Twoja firma.

Sprawdź opłaty za rachunek bankowy, kartę, przelewy i operacje walutowe. Konto reklamowane jako bezpłatne może wymagać spełnienia określonych warunków.

Spółka potrzebuje również adresu, ale nie oznacza to automatycznie konieczności wynajęcia osobnego biura. Można korzystać z odpowiedniego lokalu na właściwej podstawie prawnej albo rozważyć usługę biura wirtualnego. Koszt zależy od wybranego rozwiązania.

Do tego mogą dojść:

  • program do fakturowania lub obiegu dokumentów;
  • domena, hosting i poczta firmowa;
  • telefon i internet;
  • oprogramowanie branżowe;
  • ubezpieczenie działalności;
  • obsługa prawna i doradztwo podatkowe.

Nie każdy z tych wydatków wynika z samej formy spółki. Część ponosiłbyś również w JDG.

Zachęcam Cię również do obejrzenia naszego filmu:

Koszty roczne — łatwo o nich zapomnieć

Miesięczny abonament księgowy nie zawsze obejmuje zamknięcie roku i przygotowanie sprawozdania finansowego.

Przed podpisaniem umowy zapytaj, czy osobno płacisz za:

  • sporządzenie sprawozdania finansowego;
  • roczne zeznanie podatkowe;
  • przygotowanie uchwał;
  • pomoc przy złożeniu dokumentów;
  • dodatkowe zestawienia i konsultacje.

Opłata za pracę biura rachunkowego lub pełnomocnika to coś innego niż opłata urzędowa. Nie należy zakładać, że każda czynność związana z rocznymi dokumentami wymaga płatności na rzecz urzędu.

Jeżeli dodatkowa obsługa roczna kosztuje w Twojej umowie 1200 zł, warto odkładać na nią 100 zł miesięcznie. Dzięki temu wydatek nie zaskoczy Cię przy zamknięciu roku.

Podatki — nie traktuj ich jak stałego abonamentu

W klasycznym CIT podstawowa stawka wynosi 19%, a po spełnieniu warunków można stosować 9% do dochodów innych niż z zysków kapitałowych.

Nie oznacza to jednak, że co miesiąc płacisz określoną kwotę za samo istnienie spółki. Wysokość podatku zależy od zasad rozliczenia i sytuacji firmy.

Nie warto też przyjmować bez sprawdzenia, że strata zawsze oznacza brak wszystkich podatków. Mogą wystąpić inne obowiązki, w tym — w określonych przypadkach — minimalny CIT.

VAT również wymaga osobnego zaplanowania przepływów. Pieniądze otrzymane od klienta nie zawsze są w całości dostępne do wydania.

Więcej przeczytasz we wpisie Podatki w spółce z o.o. — co musisz wiedzieć.

Przykładowy miesięczny budżet małej spółki

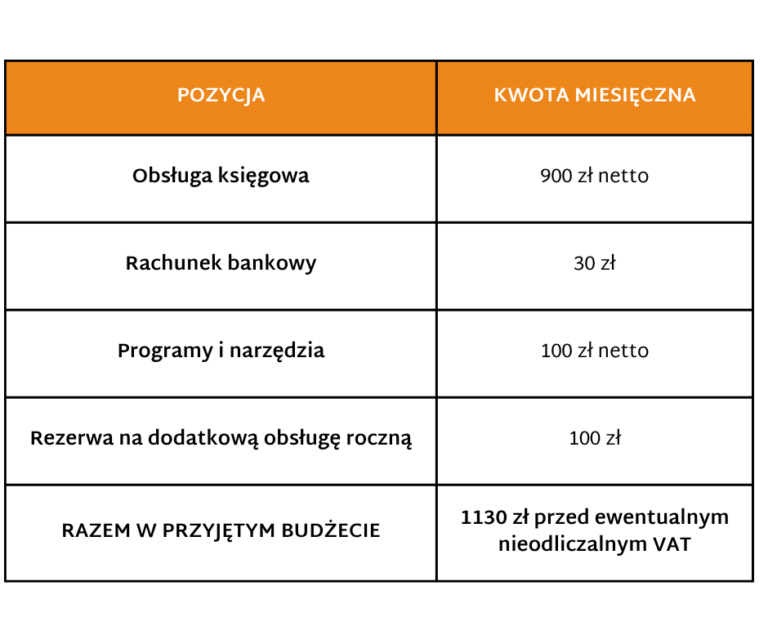
Załóżmy, że spółka usługowa ma dwóch wspólników, niewiele dokumentów, nie zatrudnia pracowników i nie wynajmuje osobnego biura. Na potrzeby przykładu przyjmijmy następujące kwoty:To przykład obliczeniowy, a nie wycena konkretnej firmy. Rezerwa jest kwotą odkładaną na przyszły wydatek — nie dodatkową comiesięczną fakturą.

W tym zestawieniu nie ma wynagrodzeń wspólników ani zarządu, podatków, reklamy, zakupów towarów i innych kosztów wykonywania usług.

Jeżeli dodasz 4000 zł brutto wynagrodzenia zarządu z powołania, budżet wzrośnie do 5130 zł przed ewentualnym nieodliczalnym VAT i pozostałymi wydatkami.

Dlatego odpowiedź „spółka kosztuje około tysiąca złotych miesięcznie” może opisywać administrację małej firmy, ale nie cały koszt jej prowadzenia. 

Czy spółka bez przychodów też kosztuje?

Tak. Brak sprzedaży nie usuwa automatycznie obowiązków księgowych i sprawozdawczych. Nadal mogą występować opłaty za księgowość, konto, adres lub wykupione usługi.

Nawet jeśli nie wystawiasz faktur klientom, spółka może mieć operacje wymagające zaksięgowania — np. opłaty bankowe czy faktury kosztowe.

Nie zakładaj więc, że założysz spółkę „na później”, a do rozpoczęcia sprzedaży nie poniesiesz żadnych wydatków.

Jak rozsądnie ograniczyć koszty spółki?

Zacznij od dopasowania usług do rzeczywistych potrzeb. Sprawdź zakres księgowości, zrezygnuj z nieużywanych abonamentów i uwzględnij wydatki roczne w miesięcznym planie.

Koszty warto rozdzielić na trzy grupy:

  • utrzymanie administracji — księgowość, rachunek, dokumentacja;
  • prowadzenie biznesu — pracownicy, lokal, towar, narzędzia i marketing;
  • podatki, składki i wypłaty — zależne od sytuacji spółki i osób, które z nią współpracują.

Dopiero takie zestawienie pokaże, ile pieniędzy potrzebuje Twoja firma i czy wybrana forma działalności odpowiada skali biznesu.

Chcesz lepiej zrozumieć obowiązki wspólników, zarządu i zasady rozliczeń? Zajrzyj do naszego poradnika „Vademecum spółki z o.o.”.

“VADEMECUM SPÓŁKI Z O.O.”

Kompleksowa pozycja omawiająca prostym językiem wszystkie aspekty prowadzenia firmy w formie spółki z o.o..

Justyna Broniecka

O Justyna Broniecka

Przedsiębiorca, menadżer. Od prawie 10 lat właścicielka i twarz marki ZUS to nie MUS. Jej misją jest edukacja i uświadamianie klientów odnośnie systemu podatkowego Chce, aby przedsiębiorcy wiedzieli jakie są możliwości oraz z czym wiążą się poszczególne wybory. Przeszkoliła ponad 5 tys osób. Jest często zapraszana na konferencje, wykładowca w szkołach wyższych. Jej szkolenia i wystąpienia oceniane są jako praktyczne, użyteczne i ciekawe. Fanka logicznego myślenia oraz ułatwiania sobie życia. Od prawie 10 lat członek międzynarodowej organizacji Toastmasters, gdzie doskonali swoje umiejętności przemawiania publicznego oraz zarządzania. Otrzymała tam najwyższy tytuł DTM (Distinguished Toastmaster). Prywatnie pasjonatka podróży, szczególnie do Afryki.